Dalla Riforma Dini i coefficienti di trasformazione riducono pensioni, così la previdenza complementare è diventata indispensabile.
Ogni due anni c’è una limatura pensionistica. Silenziosa, tecnica, invisibile con le norme attuali, che incide sull’importo delle pensioni future. È l’effetto dell’aggiornamento dei coefficienti di trasformazione, uno dei meccanismi introdotti dalla Riforma Dini del 1995.
Per comprendere perché oggi la previdenza complementare non sia più una stravagante opzione per gli stipendiati medio alti, ma una necessità per tutti, occorre tornare indietro di oltre trent’anni, a una delle più profonde riforme del sistema pensionistico italiano.
Il 1995: l’anno della svolta
Con la Legge n. 335 dell’8 agosto 1995, passata alla storia come Riforma Dini, l’Italia abbandonò progressivamente il modello retributivo per adottare il sistema contributivo.
La novità fu rivoluzionaria. Fino ad allora la pensione era legata prevalentemente alle retribuzioni percepite negli ultimi anni di lavoro. Con il nuovo sistema, invece, l’assegno pensionistico è determinato dai contributi effettivamente versati nel corso dell’intera vita lavorativa.
La riforma fu preceduta da una vasta consultazione promossa da CGIL, CISL e UIL. Milioni di lavoratori e pensionati furono chiamati a esprimersi sull’accordo raggiunto con il Governo Dini. Pur non trattandosi di un referendum legislativo, il voto rappresentò uno dei più importanti momenti di partecipazione sindacale della storia previdenziale italiana e contribuì a consolidare il consenso attorno alla riforma.
I coefficienti di trasformazione
Nel nuovo sistema dal 1.1.1996 i contributi accumulati durante la vita lavorativa costituiscono un montante individuale. Per trasformare quel capitale in una pensione annua occorre applicare un coefficiente che dipende dall’età alla quale si accede al pensionamento.
Più si va in pensione tardi, maggiore sarà il coefficiente e quindi più elevata la pensione ottenuta a parità di contributi versati.
In apparenza una semplice regola matematica. In realtà uno dei meccanismi più potenti e se usato male, più dannoso, dell’intero sistema previdenziale.
L’erosione silenziosa delle pensioni
Quando il sistema contributivo venne progettato, pochi immaginavano che i coefficienti sarebbero diventati uno strumento di continua riduzione delle prestazioni pensionistiche.
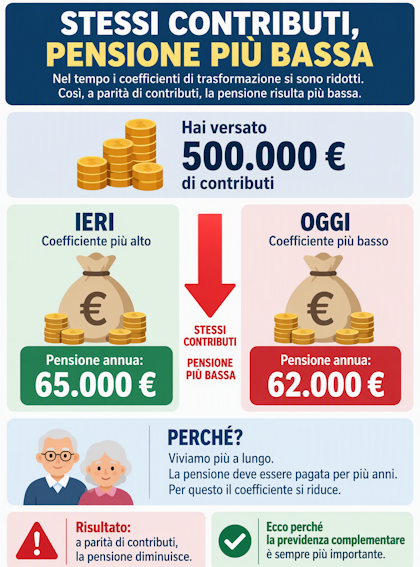
Con l’aumento della speranza di vita, il legislatore previde un aggiornamento periodico dei coefficienti. Se mediamente le persone vivono più a lungo, il capitale previdenziale deve essere distribuito su un numero maggiore di anni e il risultato è inevitabile: il valore dei coefficienti diminuisce.
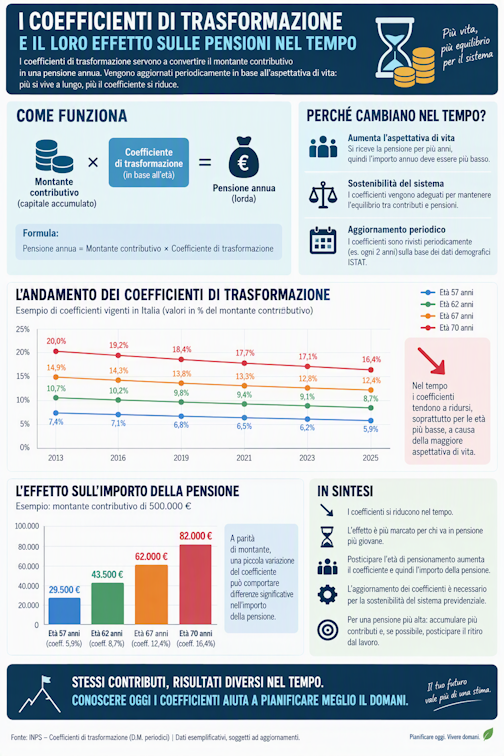
Per il lavoratore significa una pensione più bassa a parità di contributi accumulati, perché il capitale contributivo accumulato, fai conto per esempio, invece che che in 10 anno, deve essere distribuito in 15 anni.
Gli aggiornamenti: da 10, ora arrivano ogni due anni
Originariamente la Legge Dini n. 335/1995 prevedeva che i coefficienti di trasformazione fossero ridefiniti ogni 10 anni, sulla base dell’evoluzione della speranza di vita e degli andamenti demografici.
Negli anni le revisioni si sono susseguite quasi costantemente al ribasso. Quella che originariamente era una correzione tecnica è diventata un fattore strutturale di riduzione delle pensioni future. La prima modifica si ebbe nel 2007 dopo 12 anni. Successivamente la frequenza degli aggiornamenti è stata progressivamente aumentata:
- 1995: Riforma Dini aggiornamento previsto ogni 10 anni.
- 2007: Legge 247/2007 (riforma Prodi-Damiano): aggiornamento ogni 3 anni.
- 2011: DL 201/2011, convertito con L. 214/2011 (riforma Fornero 2011): dal 2019 aggiornamento ogni 2 anni, cadenza tuttora vigente.
Se nel 1995 un lavoratore poteva attendersi al massimo una o due revisioni dei coefficienti nell’arco della propria carriera, oggi un quarantenne potrebbe assistere a oltre dieci aggiornamenti prima del pensionamento, quasi tutti orientati alla riduzione della rendita futura.
Con la cadenza biennale, il sistema pensionistico recepisce in tempi sempre più rapidi le variazioni della speranza di vita e trasferisce immediatamente gli effetti sugli assegni futuri riducendoli.
Si tratta di un fenomeno sottovalutato perché poco visibile. Non ci sono tagli nominali alle pensioni già in pagamento, ma una continua compressione delle prestazioni che saranno liquidate ai futuri pensionati.
La conseguenza: il primo pilastro da solo non basta più
La vera novità introdotta dalla Riforma Dini non è stata soltanto il passaggio dal retributivo al contributivo.
La vera rivoluzione è stata la presa d’atto che il sistema pubblico non sarebbe più stato in grado di garantire da solo i livelli di copertura assicurati alle generazioni precedenti.
Con il metodo contributivo, la pensione dipende dai contributi versati, dall’andamento della carriera lavorativa, dalla crescita economica e dall’evoluzione dei coefficienti di trasformazione.
Troppi fattori per poter confidare esclusivamente nella previdenza obbligatoria.
Perché nasce la previdenza complementare
Non è un caso che lo sviluppo della previdenza complementare proceda parallelamente all’affermazione del sistema contributivo.
I fondi pensione rappresentano la risposta alla progressiva riduzione dei tassi di sostituzione garantiti dal sistema pubblico. Consentono infatti di accumulare nel tempo una posizione individuale destinata a integrare la futura pensione INPS.
Più i coefficienti di trasformazione si riducono, maggiore diventa l’importanza del secondo pilastro previdenziale.
Il vero rischio è non fare nulla
Ogni revisione biennale dei coefficienti ricorda ai lavoratori una realtà spesso ignorata: il valore futuro della pensione pubblica non è una variabile immutabile. Al contrario, è destinato ad adattarsi continuamente all’evoluzione demografica del Paese.
Quello che nel 1995 appariva come uno strumento aggiuntivo per pochi lavoratori oggi è diventato un elemento essenziale della pianificazione previdenziale.
Cambiare i coefficienti di trasformazione?
Quasi subito dopo l’introduzione del sistema contributivo, attorno ai coefficienti di trasformazione si è sviluppato un intenso dibattito tecnico e politico. Molte proposte sono state avanzate da economisti, attuari, sindacati e commissioni di studio, ma nessuna ha modificato l’impianto fondamentale introdotto dalla Riforma Dini.
Ecco le principali proposte.
1. Bloccare o rallentare gli aggiornamenti legati alla speranza di vita
È stata la richiesta più ricorrente delle organizzazioni sindacali.
L’obiezione era semplice: se la speranza di vita aumenta, i coefficienti diminuiscono e la pensione si riduce. Secondo molti sindacati il sistema trasferisce integralmente sui lavoratori il rischio demografico.
Le proposte avanzate nel tempo prevedevano:
- ritorno agli aggiornamenti decennali originariamente previsti dalla riforma;
- mantenimento della cadenza triennale;
- introduzione di un limite massimo alle riduzioni dei coefficienti;
- sospensione degli aggiornamenti nei periodi di crisi economica.
Nessuna di queste ipotesi è stata recepita in modo strutturale.
2. Coefficienti differenziati per professione
Molti attuari e studiosi hanno evidenziato un problema evidente: la speranza di vita non è uguale per tutti.
Un dirigente, un operaio dell’edilizia, un infermiere turnista o un lavoratore agricolo hanno aspettative di vita medie differenti. Tuttavia il sistema italiano utilizza coefficienti identici per tutti.
Nel tempo sono state avanzate proposte per:
- coefficienti specifici per lavori gravosi;
- coefficienti differenziati per categorie professionali;
- correttivi legati all’usura del lavoro.
La complessità amministrativa e il timore di creare nuovi squilibri hanno impedito qualsiasi applicazione concreta.
3. Coefficienti legati anche alla crescita economica
Alcuni economisti hanno sostenuto che l’intero peso dell’equilibrio previdenziale sia stato scaricato sulla demografia.
Secondo questa impostazione i coefficienti dovrebbero dipendere non solo dall’aspettativa di vita, ma anche:
- dalla produttività del lavoro;
- dalla crescita del PIL;
- dall’andamento dell’occupazione.
L’idea era quella di condividere tra lavoratori e sistema economico i benefici derivanti da una fase di crescita.
Anche questa teoria non ha trovato applicazione normativa.
4. Introduzione di coefficienti “sociali”
Alcuni studiosi e parti sociali hanno proposto un correttivo redistributivo.
L’argomento era che carriere precarie, bassi salari e discontinuità contributive producono pensioni già molto basse. Applicare ulteriori riduzioni tramite i coefficienti rischia di aggravare le disuguaglianze.
Sono stati proposti:
- coefficienti più favorevoli per i redditi bassi;
- maggiorazioni per donne con figli;
- correttivi per i lavoratori con carriere discontinue.
Queste misure sono state affrontate attraverso altri strumenti previdenziali, ma non mediante una modifica dei coefficienti di trasformazione.
5. Separare longevità e importo della pensione
Alcune scuole di pensiero hanno sostenuto che i coefficienti siano diventati una sorta di “automatismo contabile” che riduce progressivamente le prestazioni.
La proposta consisteva nel mantenere coefficienti più stabili e finanziare l’aumento della longevità attraverso:
- fiscalità generale;
- contribuzione aggiuntiva;
- fondi di compensazione specifici.
L’idea non è mai stata presa seriamente in considerazione dai governi per l’elevato costo sui conti pubblici.
6. Utilizzare parte del TFR per compensare la riduzione dei coefficienti
Negli anni Duemila alcuni esperti videro nella previdenza complementare una possibile risposta alla graduale erosione provocata dai coefficienti.
Da qui nacque la teoria che poi, di fatto, ha prevalso nell’impianto del legislatore:
non contrastare la diminuzione dei coefficienti, ma compensarne gli effetti attraverso lo sviluppo dei fondi pensione.
In sostanza il legislatore non ha scelto di preservare il livello della pensione pubblica, ma di affiancarle un secondo pilastro previdenziale.
Il paradosso della Riforma Dini
La maggior parte delle proposte avanzate negli ultimi trent’anni ha cercato di attenuarne gli effetti. Tuttavia tutti i governi che si sono succeduti hanno mantenuto intatto il principio fondamentale: se aumenta la speranza di vita, deve diminuire il coefficiente di trasformazione.
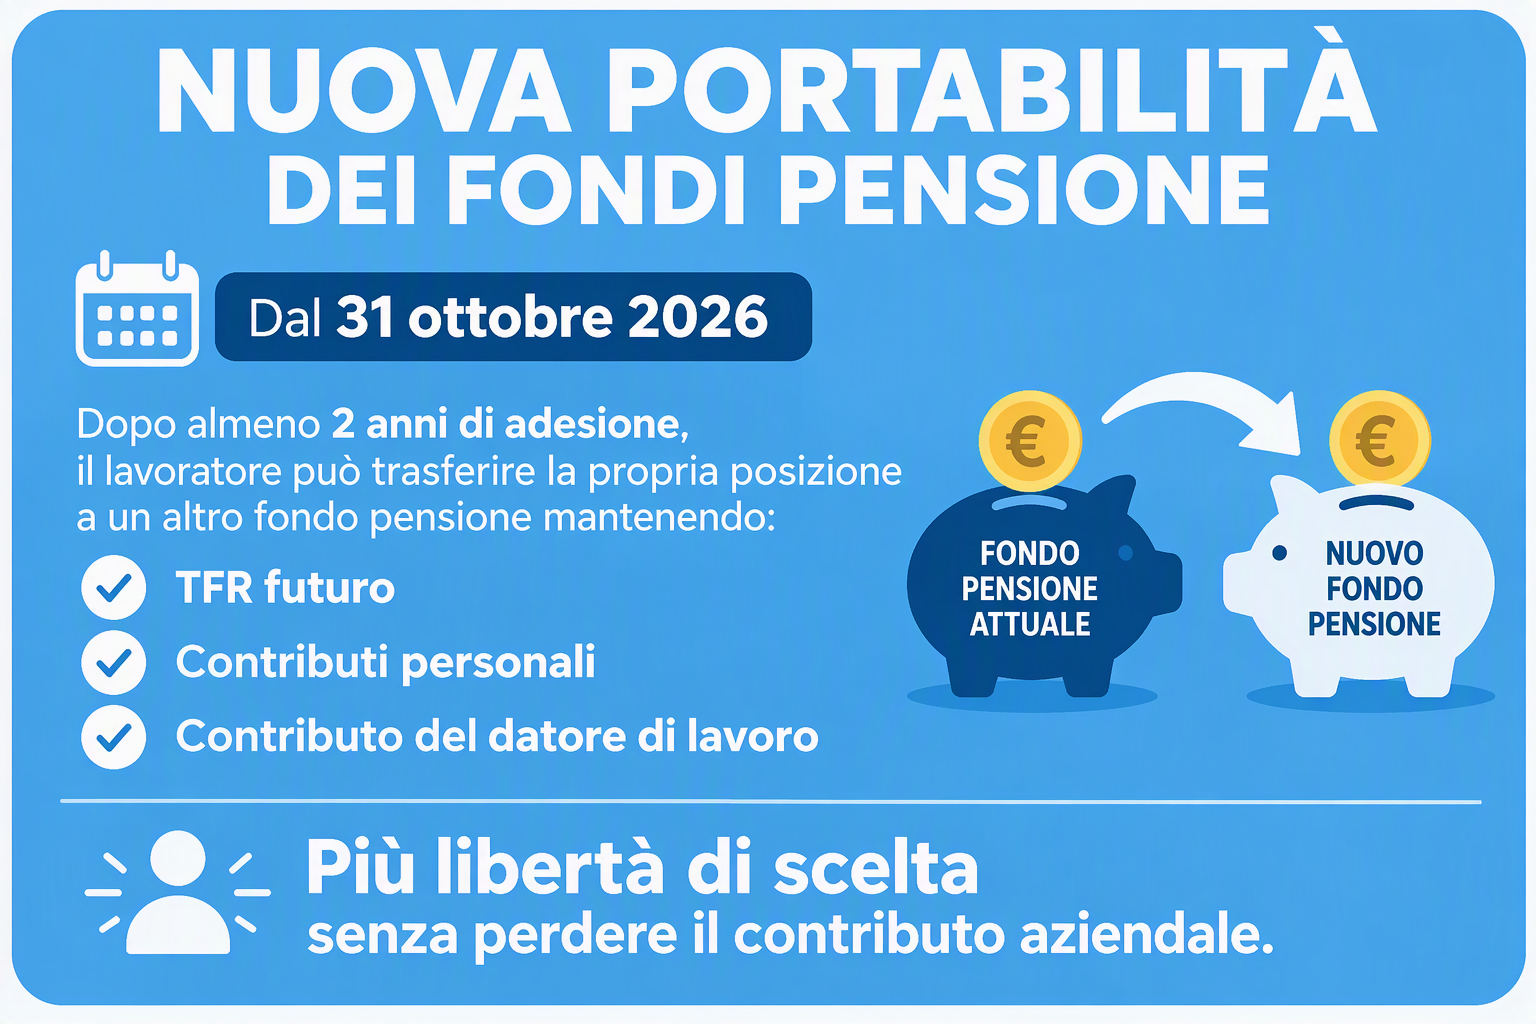
Di fatto, la vera risposta politica non è stata modificare i coefficienti, ma promuovere la previdenza complementare cui i sindacati hanno condiviso questa impostazione visto l’andamento favorevole di crescita dei Fondi Negoziali di Categoria. Ora qualcuno sospetta che l’affaire dei coefficienti di trasformazione viene riproposto in primo piano in collegamento della portabilità dei contributi della previdenza complementare che sminuisce in qualche modo il ruolo delle OOSS nei fondi di previdenza complementare a favore delle grosse organizzazioni bancarie, assicurative e postali.