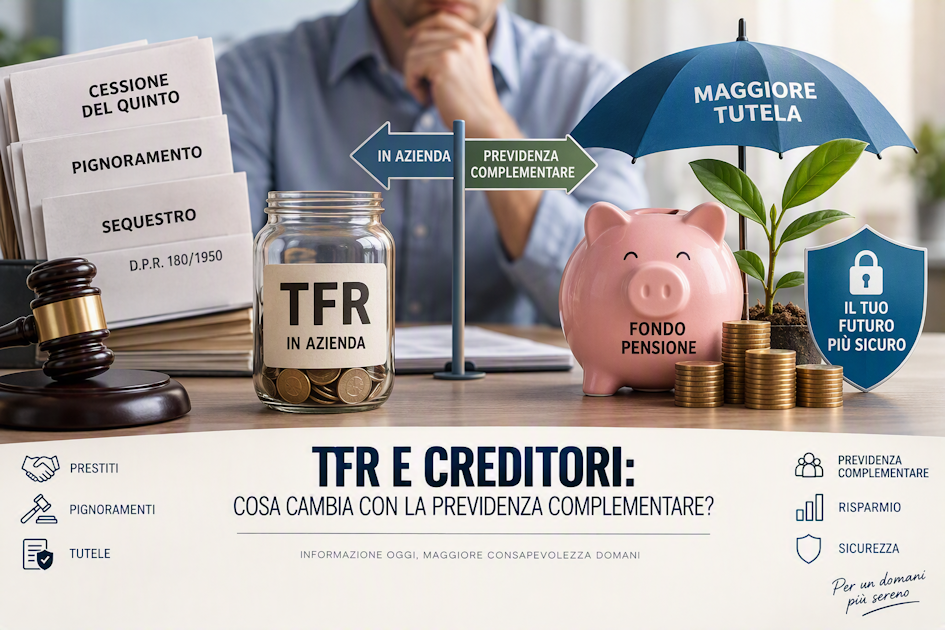
Molti lavoratori hanno in corso una cessione del quinto, un prestito oppure sono destinatari di un pignoramento o di un sequestro ai sensi del DPR 180/1950. In questi casi, una delle domande più frequenti riguarda il destino del Trattamento di Fine Rapporto (TFR), soprattutto quando il lavoratore aderisce a una forma di previdenza complementare.
Vediamo cosa cambia tra chi lascia il TFR in azienda e chi, invece, lo conferisce a un fondo pensione.
Il TFR rappresenta una garanzia per il creditore
Quando un lavoratore sottoscrive una cessione del quinto, il finanziatore valuta non solo la capacità di rimborso attraverso la trattenuta sullo stipendio, ma anche il TFR maturato, che costituisce una forma di garanzia aggiuntiva.
Alla cessazione del rapporto di lavoro il datore di lavoro è tenuto a verificare l’esistenza di eventuali vincoli sul TFR prima di procedere alla liquidazione delle somme spettanti al dipendente.
Se il lavoratore non è iscritto a un fondo pensione
Quando il lavoratore non aderisce alla previdenza complementare, il TFR rimane accantonato presso il datore di lavoro o, nei casi previsti, presso il Fondo Tesoreria INPS.
In questa situazione, il TFR può essere utilizzato per soddisfare, nei limiti di legge, i crediti derivanti da:
- cessione del quinto;
- pignoramento;
- sequestro conservativo;
- altre procedure esecutive previste dalla normativa.
Alla cessazione del rapporto di lavoro il creditore potrà quindi rivalersi, in tutto o in parte, sulle somme accantonate a titolo di TFR.
Cosa cambia con la previdenza complementare
La situazione è diversa quando il lavoratore decide di destinare il proprio TFR a una forma pensionistica complementare.
In questo caso, infatti, il TFR non resta più nella disponibilità del datore di lavoro ma confluisce nella posizione individuale maturata presso il fondo pensione.
La normativa sulla previdenza complementare riconosce a tali posizioni una particolare tutela. Durante la fase di accumulo, infatti, le risorse presenti nel fondo pensione godono di una protezione molto più ampia rispetto al TFR lasciato in azienda.
Di conseguenza, il creditore potrebbe non trovare più, presso il datore di lavoro, le somme necessarie per soddisfare il proprio credito.
Il creditore perde ogni tutela?
Non necessariamente.
Se al momento dell’adesione al fondo pensione il lavoratore ha già in corso una cessione del quinto o altre procedure vincolanti, occorre valutare attentamente le garanzie già esistenti e le condizioni contrattuali sottoscritte con l’istituto finanziatore.
Inoltre, una volta che il fondo pensione eroga una prestazione previdenziale o un’anticipazione, le somme corrisposte potrebbero essere assoggettate alle regole previste dall’ordinamento per la pignorabilità delle prestazioni stesse.
Un esempio pratico
Immaginiamo un lavoratore con un debito residuo derivante da una cessione del quinto pari a 20.000 euro.
Caso 1: TFR lasciato in azienda
- TFR maturato: 30.000 euro.
- Alla cessazione del rapporto il finanziatore può rivalersi sul TFR fino a soddisfare il credito residuo.
Caso 2: TFR conferito alla previdenza complementare
- Il TFR è stato versato integralmente nel fondo pensione.
- Presso il datore di lavoro non esiste più un accantonamento significativo sul quale esercitare immediatamente la rivalsa.
- Troveranno applicazione le specifiche norme che regolano la posizione previdenziale complementare e le eventuali prestazioni erogate.
L’adesione alla previdenza complementare modifica profondamente il rapporto tra TFR e creditori.
Mentre il TFR lasciato in azienda rappresenta normalmente una garanzia facilmente, il TFR conferito a un fondo pensione entra in un regime giuridico caratterizzato da una tutela più forte e da regole specifiche.
Col contributo di Copilot