
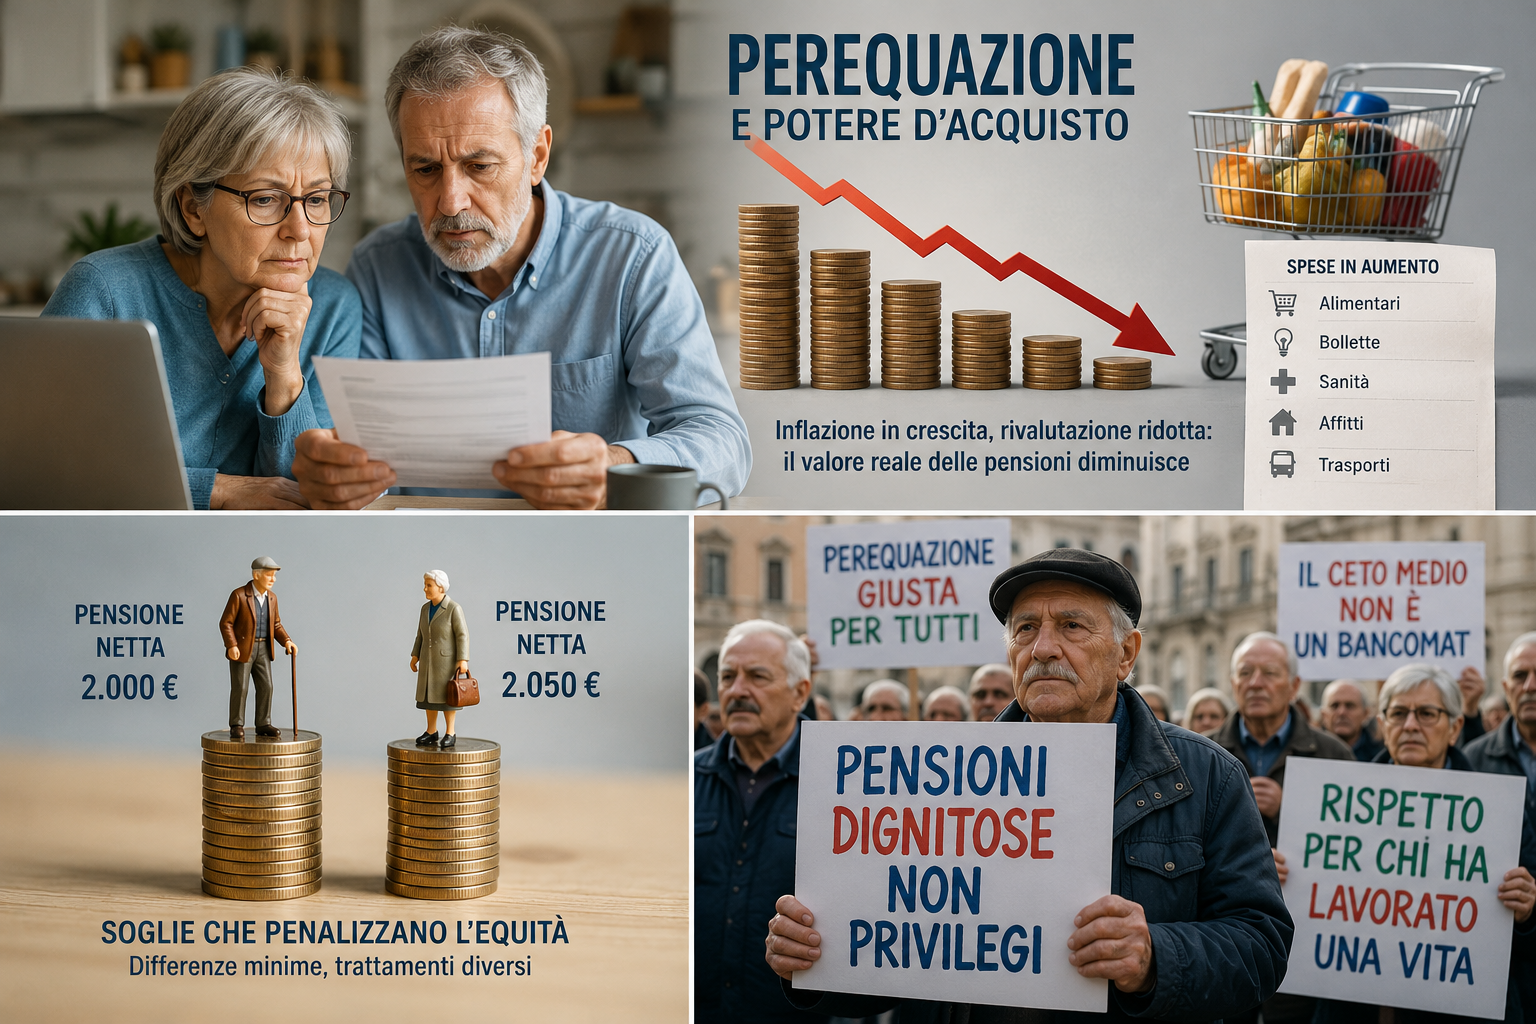
La legge di bilancio ipotizzata per il 2027 parla di nuovo di una perequazione delle pensioni per fasce con ulteriore depauperamento delle fasce pensionistiche intermedie.
Le ipotesi sulla Legge di bilancio 2027 prospettano una perequazione per fasce, con possibili penalizzazioni per gli assegni superiori a circa quattro volte il minimo INPS (intorno a 2.450 euro lordi mensili): l’adeguamento all’inflazione potrebbe essere parziale o, per alcune fasce, congelato.
Ma che cosa è oggi una pensione “ricca”? Se un assegno di 2.500 euro lordi poteva apparire elevato quando furono introdotti i primi tagli, dopo anni di inflazione una pensione di 2.500-3.000 euro lordi non garantisce necessariamente una vita agiata, soprattutto nelle grandi città o in presenza di spese sanitarie e familiari.
Il ceto medio pensionistico non beneficia delle misure assistenziali per i trattamenti più bassi, ma viene spesso individuato come fonte di risparmio attraverso la riduzione della perequazione. Si aggiunge l’ipotesi di estendere l’aliquota IRPEF del 33% fino a 55.000 euro di reddito imponibile. Chi resta sotto i 50.000 euro non avrebbe benefici; il vantaggio massimo, per chi raggiunge o supera i 55.000 euro, sarebbe di circa 500 euro annui.
Molti pensionati appartenenti al cosiddetto “ceto medio previdenziale” hanno assegni compresi fra 1.800 e 3.000 euro netti al mese. Sulla base delle elaborazioni dei dati INPS e delle distribuzioni normalmente utilizzate dagli osservatori previdenziali, si può stimare che il cosiddetto:
“ceto medio pensionistico” (1.800-3.000 euro netti al mese)
rappresenti circa 3-4 milioni di pensionati pari a circa 20-25% dell’intera platea pensionistica
su un totale di circa 16,4 milioni di pensionati.
Queste persone:
- non ricevono pensioni elevate;
- hanno spesso versato contributi per 35-40 anni;
- non beneficiano di integrazioni o maggiorazioni sociali;
- sono frequentemente colpite dalle limitazioni della perequazione;
- non ottengono alcun vantaggio dai ritocchi IRPEF se il loro imponibile resta sotto le nuove soglie.
Come per la riduzione dei coefficienti di trasformazione, non c’è nessun taglio, ma economicamente produce una perdita permanente. La rivalutazione tagliata non viene più recuperata negli anni successivi e l’effetto si cumula nel tempo.
È proprio questo l’aspetto che negli ultimi anni ha suscitato le maggiori critiche da parte delle associazioni dei pensionati: il pensionato medio viene trattato come “ricco” già a livelli di pensione che in realtà garantiscono un tenore di vita tutt’altro che privilegiato, soprattutto nelle grandi città e in presenza di spese sanitarie o di sostegno ai figli e ai nipoti.
Naturalmente il Governo replica che la spesa pensionistica italiana è tra le più elevate d’Europa e che intervenire sulla perequazione delle pensioni medio-alte consente di finanziare altre misure senza aumentare il deficit.
La vera questione è quindi questa: è giusto chiedere ancora una volta il contributo principalmente ai pensionati del ceto medio, quando essi non beneficiano né delle misure assistenziali rivolte alle pensioni basse né, spesso, delle riduzioni fiscali più significative?
Il sistema pone un problema di equità: superata una soglia, può essere penalizzato l’intero assegno, anche se solo una piccola quota eccede il limite. Pensionati con importi vicini possono così ricevere trattamenti diversi. Secondo le stime riportate, il ceto medio pensionistico, individuato nella fascia tra 1.800 e 3.000 euro netti mensili, comprenderebbe circa 3-4 milioni di persone, pari al 20-25% dei circa 16,4 milioni di pensionati.
Spesso hanno versato contributi per 35-40 anni, non ricevono maggiorazioni sociali e possono essere escluse anche dai benefici fiscali. La riduzione della perequazione non è formalmente un taglio dell’importo nominale, ma produce una perdita permanente: la rivalutazione non riconosciuta non viene recuperata negli anni successivi e l’effetto si accumula. Si aggiunge così un ulteriore impoverimento alla diminuzione dei coefficienti di trasformazione.
Il Governo richiama l’elevata spesa pensionistica italiana e la necessità di contenere il deficit. Resta una domanda: è equo chiedere ancora il contributo soprattutto ai pensionati del ceto medio, che non accedono agli aiuti destinati alle pensioni basse e spesso non ottengono i maggiori vantaggi fiscali?
Le possibili alternative
Sono state avanzate diverse proposte alternative:
- Perequazione uguale per tutti. Ogni pensione verrebbe rivalutata nella stessa misura dell’inflazione. Tutelerebbe potere d’acquisto e principio contributivo, ma avrebbe un costo rilevante per il bilancio pubblico.
- Rivalutazione integrale di una quota base. Si potrebbe riconoscere il 100% dell’inflazione su una quota uguale per tutti, ad esempio i primi 1.500 euro, applicando regole diverse soltanto alla parte restante.
- Perequazione in base al reddito complessivo. Oggi conta soprattutto l’importo della pensione, non necessariamente gli altri redditi. Un pensionato con 3.000 euro di pensione e nessun’altra entrata può essere penalizzato più di chi percepisce 2.000 euro e dispone anche di 50.000 euro da affitti o rendite finanziarie. Si propone quindi di considerare reddito complessivo, patrimonio e situazione familiare.
- Rivalutazione differenziata per età. Proteggere maggiormente gli ultraottantenni terrebbe conto delle maggiori spese sanitarie e della minore possibilità di integrare il reddito. Questa ipotesi, secondo il documento, non è stata concretamente presa in considerazione dai governi.
- Rivalutazione collegata alla crescita economica. Alla perequazione ordinaria si potrebbe aggiungere una quota legata all’andamento del PIL o dei salari: se cresce il Paese, crescono anche le pensioni. Meccanismi simili sono utilizzati, con modalità diverse, in alcuni Paesi del Nord Europa.
- Perequazione “a scaglioni”. È indicata come una sintesi tra equità e sostenibilità. Come per l’IRPEF, con un’inflazione del 3% i primi 2.500 euro sarebbero rivalutati al 100%, la quota tra 2.500 e 4.000 euro all’80% e quella oltre 4.000 euro al 50%. La riduzione riguarderebbe soltanto la parte eccedente, non l’intero assegno. Un sistema di questo genere, già sperimentato in passato, eviterebbe che il superamento di una soglia penalizzi tutta la pensione.
Il nodo politico e previdenziale
Occorre aggiornare il concetto di pensione “alta” rispetto a inflazione e costo della vita: chi ha versato contributi per decenni non è necessariamente un privilegiato né dispone di altri redditi elevati.
Tra le soluzioni esaminate, la perequazione per scaglioni applicata alle singole quote appare la più equilibrata: permetterebbe di contenere la spesa pubblica senza ridurre la rivalutazione dell’intero assegno per il semplice superamento di una soglia. La perdita di perequazione, infatti, non viene recuperata e si somma nel tempo agli effetti della riduzione dei coefficienti di trasformazione, erodendo progressivamente il potere d’acquisto dei pensionati.